Si vous avez aménagé vous-même un fourgon ou un van et que vous ne l’avez pas déclaré à votre assureur, ces aménagements ne seront probablement pas remboursés en cas de vol. C’est le message d’une étude de cas publiée le 17 novembre 2026 par le Médiateur de l’assurance.
- Le cas : un ancien utilitaire de la Poste transformé en véhicule de loisirs, puis volé.
- L’assureur a payé la valeur du véhicule, hors aménagements. Le Médiateur lui a donné raison.
- Le contrat auto excluait les aménagements, sauf mention contraire dans les conditions particulières.
- La parade : déclarer les travaux à l’assureur avant tout sinistre, puis les faire inscrire au contrat.
Plan de l'article
Que s’est-il passé dans ce dossier ? #
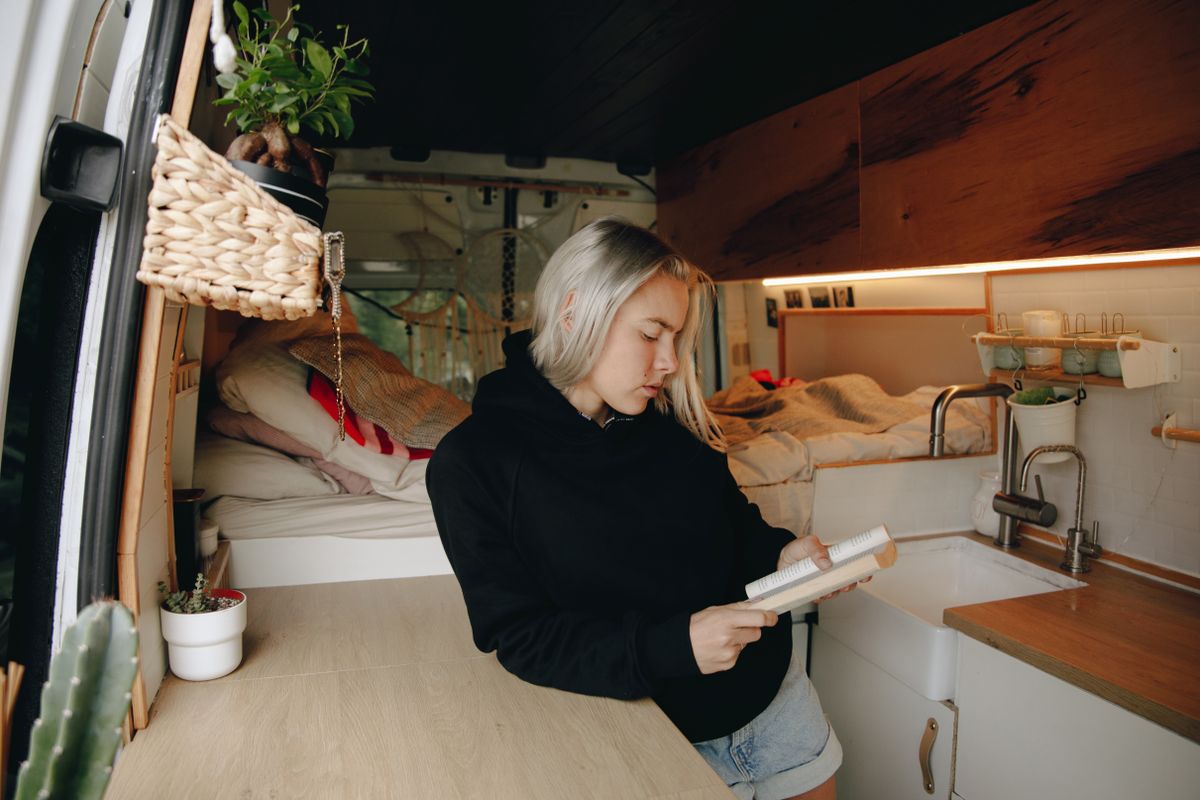
Selon l’étude de cas du Médiateur de l’assurance datée du 17 novembre 2026, un assuré avait racheté un ancien véhicule utilitaire de la Poste pour en faire un véhicule de loisirs. Il y avait installé des couchages et un toit relevable. Il avait aussi ajouté des fenêtres et un système électrique autonome.
À lire Campérêve 2027 : un van à lit permanent sur Trafic et un fourgon Magellan à lit central
Le fourgon était équipé pour y vivre, avec un module de cuisine et de petits appareils électroménagers. Il a été volé. Le propriétaire a déclaré le sinistre à son assureur auto, qui a indemnisé la valeur de remplacement estimée par l’expert, mais rien pour les aménagements.
Pourquoi l’assureur a-t-il refusé de payer les aménagements ? #
Tout se joue dans le contrat. La garantie vol couvrait la disparition du véhicule assuré, dans la limite de sa valeur de remplacement. Or le contrat définissait cette valeur comme celle du véhicule au jour du sinistre, fixée par l’expert, « à l’exclusion des accessoires, des aménagements et matériels professionnels ».
Une seconde clause excluait aussi les dommages au contenu, aux accessoires et aux aménagements se trouvant dans le véhicule, sauf disposition prévue aux conditions particulières. Aucune ne l’était. Le Médiateur s’appuie sur l’article 1103 du Code civil : un contrat signé s’impose aux deux parties.
Sa conclusion est nette : l’assureur a fait une application stricte du contrat en limitant son indemnisation à la valeur du véhicule utilitaire. Arnaud Chneiweiss, Médiateur de l’assurance, résume la règle dans le document : « Il appartient à l’assuré de déclarer à son assureur les aménagements réalisés sur son véhicule de loisirs afin qu’ils bénéficient d’une couverture adéquate en cas de sinistre. »
À lire Westfalia Nansen : les fourgons 2027 fabriqués en France, lits superposés ou grand garage
Transformer un utilitaire en van, est-ce un changement à déclarer ? #
Le Code des assurances oblige l’assuré à signaler en cours de contrat les circonstances nouvelles qui aggravent le risque ou en créent de nouveaux. L’article L113-2 fixe un délai de quinze jours à partir du moment où l’assuré en a connaissance, par lettre recommandée ou envoi recommandé électronique.
Comme le relève JeChange, qui a repéré le dossier, passer d’un fourgon de travail à un véhicule de vacances peut entrer dans ce cadre. L’usage change, la valeur du véhicule grimpe, et le risque de vol n’est plus le même.
Le même article rappelle les deux sanctions possibles. Une omission de bonne foi découverte après un sinistre réduit l’indemnité en proportion de la cotisation qui aurait dû être payée (article L113-9). Une fausse déclaration intentionnelle qui change l’appréciation du risque peut entraîner la nullité du contrat (article L113-8).
Comment protéger un fourgon aménagé soi-même ? #
Déclarer avant, pas après
La déclaration n’a de valeur que si elle précède le sinistre. Gardez les factures du matériel et des travaux, prenez des photos datées de l’intérieur, et demandez par écrit à votre assureur de couvrir les aménagements pour une valeur chiffrée.
À lire Garder son camping-car tempéré : le rôle du pare-brise et des vitres
Faire écrire la garantie dans le contrat
Un accord donné au téléphone ne suffit pas. Dans le dossier du Médiateur, tout s’est joué sur ce que disaient les conditions particulières. Exigez un avenant qui mentionne les aménagements, avec le montant garanti.
Vérifier la garantie vol et le statut du véhicule
Selon JeChange, une formule au tiers simple ne couvre pas le vol. Un fourgon aménagé assuré au minimum ne serait donc pas indemnisé du tout. Il peut aussi être utile de regarder les contrats dédiés aux camping-cars, ou de vérifier si votre carte grise porte la mention VASP.
Et si l’assureur refuse quand même ? #
La démarche commence par une réclamation écrite auprès du service client de l’assureur. Si elle reste sans réponse, ou si la réponse ne vous satisfait pas, vous pouvez saisir le Médiateur de l’assurance. D’après JeChange, la saisine est gratuite et possible si la réclamation est restée sans réponse sous 2 mois.
Ce dossier montre toutefois ses limites : le Médiateur ne peut pas faire couvrir ce que le contrat exclut. Chaque contrat a ses propres clauses, et seul votre assureur ou un courtier peut vous dire précisément ce que couvre le vôtre.
À lire Knaus 2027 : le Sky TI passe sur Volkswagen Crafter, les intégraux L!VE I quittent la France
Questions fréquentes #
Un camping-car acheté neuf chez un constructeur est-il concerné ?
Le dossier porte sur un utilitaire aménagé par son propriétaire et assuré avec un contrat auto classique. Un camping-car de série est en général assuré avec un contrat qui le décrit comme tel. En cas de doute, demandez à votre assureur ce qui est inclus.
Les accessoires ajoutés après coup sont-ils couverts ?
Pas forcément. Dans le contrat étudié, les accessoires étaient exclus au même titre que les aménagements, sauf mention dans les conditions particulières. Un auvent, un porte-vélos ou un panneau solaire ajouté plus tard mérite donc aussi d’être déclaré.
Combien coûte l’assurance des aménagements ?
Le Médiateur ne donne pas de chiffre : le prix dépend de l’assureur, de la valeur déclarée et de la formule. Le plus simple est de demander un devis avec et sans la couverture des aménagements, puis de comparer.